みなさん、こんにちは! タロアです。
「ニュースで見かける難解な経済用語が多すぎて、自分の資産運用にどう影響するのかピンとこない…」とお悩みではありませんか?
今回は、マーケットで起きた米雇用統計の急減速から、最新の個別銘柄動き、10月相場の見通し、さらには金利高が実体経済へ及ぼす影響まで、投資初心者〜中級者向けに深掘りして分かりやすく解説します!
しっかりと要点を押さえて、これからの資産運用戦略に活かしていきましょう。
1. 米9月雇用統計と市場の初期反応
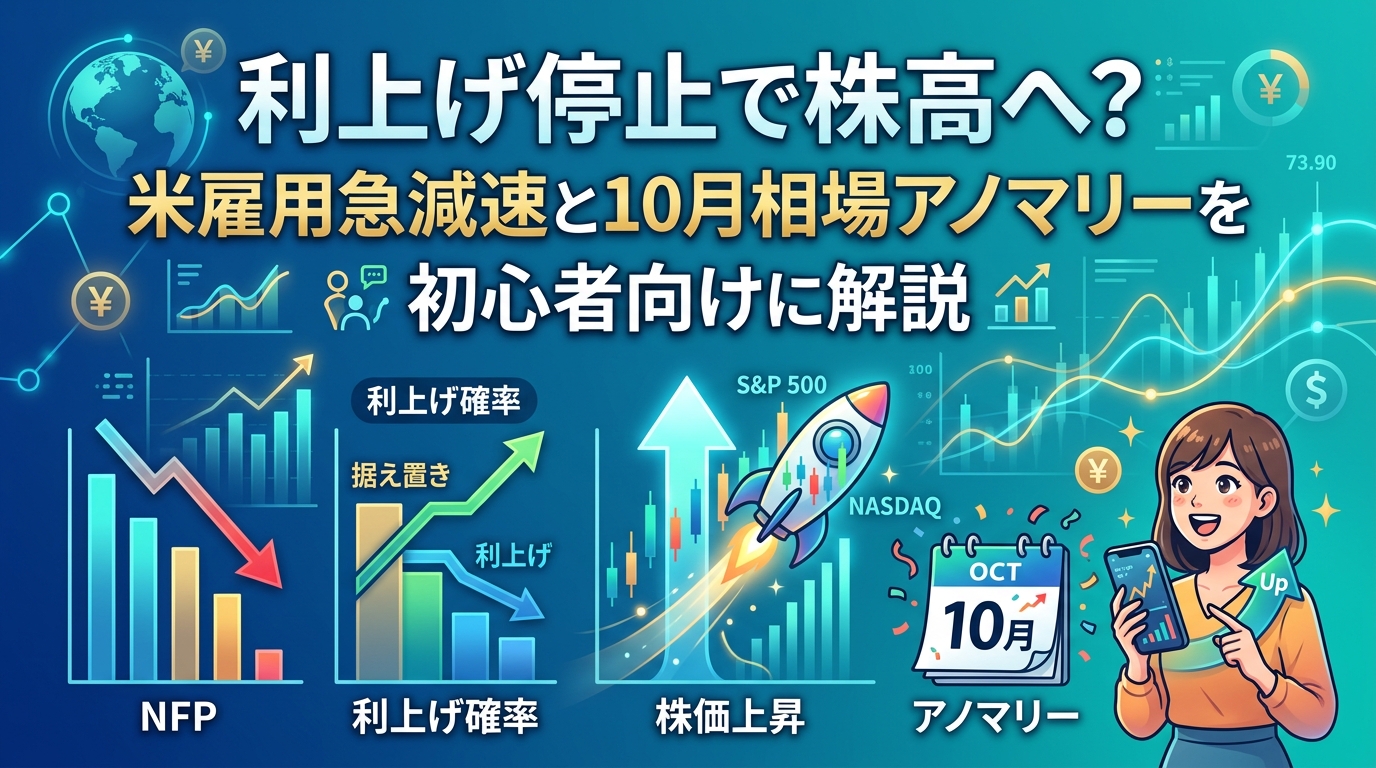
今回のマーケットで最もインパクトがあったのが、米国9月雇用統計の発表です。内容を紐解くと、米国の労働市場に明らかな減速感が漂い始めています。
雇用者数の伸びが大幅ダウン&過去データも下方修正
- 非農業部門雇用者数(NFP): 前月比+2.9万人増(市場予想の約9万人増を大きく下回る結果)
- 改定値: 過去(7月・8月分)の数値も下方修正
- 失業率: 前月の4.1%から4.2%へ上昇
予想を下回る数字にとどまっただけでなく、過去のデータも下方修正されたことで、「米国の景気減速(ソフトランディング〜リセッションへの懸念)」が意識される内容となりました。
FRBの政策金利見通し(利上げ打ち止め観測)
労働市場の冷え込みを受けて、市場では「FRB(米連邦準備制度理事会)による追加利上げの可能性は激減した」との見方が一気に広まりました。
- 10月末FOMCでの追加利上げ織り込み: 17.2%まで低下
- 金利据え置き予想: 82%超まで拡大
「これ以上の利上げはない」という観測が強まったことで、金利上昇に対する警戒感が後退しました。
株式・為替市場の反応
- 株式市場(ダウ・S&P500・ナスダック): 米長期金利の上昇が一服したことが好感され、先物・現物ともに上昇しました。
- 為替市場(ドル/円): ドル売り・円買いの動きが優勢となり、1ドル=157円台前半までやや円高・ドル安傾向で推移しました。
2. 注目の個別銘柄&企業ニュース
株式市場では、好決算を発表した半導体やIT大手が相場を牽引する一方、再建途上の企業や未上場の大型AIスタートアップに関する注目のニュースが相次ぎました。
| 企業名 | 主なニュース内容 | 投資家への影響・ポイント |
| マイクロン・テクノロジー (Micron Technology) | 直近決算で粗利益などが市場予想をクリア。会社側も強気見通しを発表。 | 半導体・メモリ需要の力強さが確認され、ハイテク株全体の株価上昇を牽引。 |
| アクセンチュア (Accenture) | 決算が市場予想を上回り好調。 | AI活用による内部効率化と利益率改善が評価され、ITサービス分野に追い風。 |
| ナイキ (Nike) | 経営再建(ターンアラウンド)の途上。 | 業績・株価ともに厳しい水準が続いており、復活にはまだ時間がかかる見込み。 |
| アンソロピック (Anthropic PBC) | IPO目論見書の報道。時価総額2兆ドル規模、1,000億ドル調達を目指し11月中旬上場へ動き。 | 未上場大型AI企業のIPO報道として、AIセクター全体の熱量を左右する超注目案件。 |
3. 9月相場の振り返りと10月相場の展望
激動の9月相場の振り返りと、これから迎える10月相場の注意点を整理します。
9月相場の振り返り:ダウとナスダックの明暗
9月は、米長期金利の急上昇・高止まりへの懸念から、金利上昇に弱い景気敏感株を中心にダウ平均が下落しました。
一方で、追加利上げ見送り観測を背景に、成長期待の高いナスダック(ハイテク・グロース株)は上昇するなど、指数によって対照的な動きを見せた1ヶ月となりました。
10月相場の注意点と投資戦略
アノマリー(経験則)として、10月〜4月は季節的に株式が上昇しやすい「アノマリーの追い風」に入る期間です。ただし、以下の3点には十分な警戒が必要です。
- 突発的リスクへの警戒: 過去のブラックマンデー(1987年)やリーマンショック(2008年)も秋口(10月前後)に発生しています。
- 米中間選挙(11月): 政治的なイベントを前に、市場が神経質な展開になりやすい時期です。
- 企業決算と金利水準: 本格化する決算発表と、米長期金利がどの水準で落ち着くかをしっかり見極める必要があります。
4. 知っておきたい投資知識&実体経済のリアル
今抑えておきたい金融知識と実体経済のトピックを解説します。
ボキャブラリー「D-CAMP」:UBSの本拠地移転議論
スイス当局による金融機関への自己資本規制強化に伴い、大手金融機関UBSが本拠地(陣営/拠点)をスイス国外へ移転させる可能性についての議論(D-CAMP)が浮上しています。世界的な金融規制の強まりが、巨大金融機関の経営戦略に大きな影を落としています。
ウィークエンドノーツ(金利と実体経済)
① 株式 vs 債券:株式のリスクプレミアム低下
米長期金利が5%台に乗る局面では、「株式のリスクプレミアム(債券に対して株式を持つことで得られる相対的な魅力)」が大きく低下します。
リスクをとって株を買うよりも、高い利回りが狙える投資適格債券へ資金をシフトさせる動き(ファイナンシャルプランナー等の推奨)が加速しています。
② 米国住宅市場:住宅ローン金利7%超と価格調整
30年固定住宅ローン金利が7%を超える高水準となる中、中古住宅市場では売り出し価格の値下げ(プライスカット)を行う割合が過去4年で最高水準に達しました。
高金利が長期化する中で、米国経済の実体(住宅市場)でも着実に価格調整が進みつつあります。
5. まとめ&投資初心者が今すぐ取るべきスタンス
今回のポイントを改めて整理します。
- 米雇用統計の減速で追加利上げ観測は後退し、短期的には株高・やや円高の反応を見せた。
- 業績好調な半導体・AI関連(マイクロンやアクセンチュア)が市場を牽引する一方、金利高止まりによる住宅市場などへの歪み(実体経済の冷え込み)が表れ始めている。
- 10月以降はアノマリー的には買い場となりやすいが、決算発表・米中間選挙・金利の動きを見極める慎重姿勢が大切。
投資初心者〜中級者の方は、「金利が高い局面では債券の魅力が増す」「株一辺倒にならず分散投資を意識する」といった視点を持ちながら、10月以降の決算発表や金利の落ち着きをじっくりチェックしていきましょう!
※本記事は情報提供を目的としており、特定の銘柄や投資商品を勧誘するものではありません。投資に関する最終決定はご自身の判断で行ってください。
コメント