こんにちは!タロアです。
先週から今週にかけてのマーケットは、「米国の雇用悪化と株高の同時進行」、そして「AI投資の光と影」、さらには「為替や政治リスク(GPIF・米中間選挙)」など、今後の資産運用を考える上で非常に重要な材料が目白押しでした。
「ニュースを聞いたけれど、結局自分たちの投資にどう影響するの?」と疑問に感じている方に向けて、初心者〜中級者向けに分かりやすくかみ砕いて解説していきます!
1. 米雇用統計ショック?「雇用減速」なのに株が買ったワケ
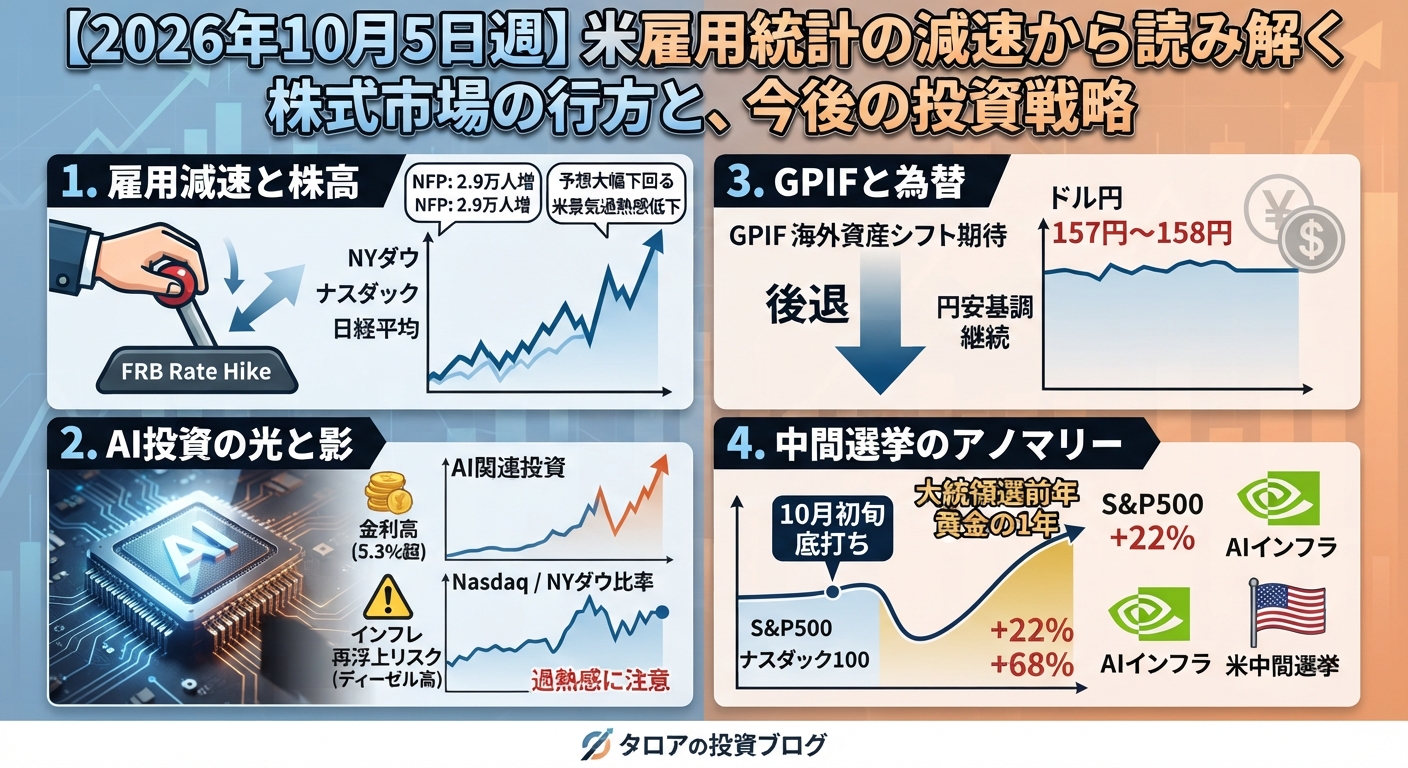
まず一番大きなニュースだったのが、米9月非農業部門雇用者数(NFP)の結果です。
- 結果: 2.9万人増にとどまり、市場予想を大幅に下回る
- 過去分: 前月・前々月分も下方修正
初心者向け解説:なぜ雇用が悪いのに株が上がるの?
通常、「景気が悪い=企業の業績も落ちる=株価は下がる」と考えがちですよね。しかし、今の株式市場は少しねじれています。
雇用統計がここまで悪いということは、「アメリカの景気の過熱感が冷めてきた」ことを意味します。これにより、インフレ退治のために金利を上げ続けていたFRB(米連邦準備制度理事会)が、「これ以上、急激な利上げをしなくてもいい(むしろ追加利上げの観測が後退した)」と市場が受け止めました。
これが「買い安心感」につながり、週明けの東京市場でも日経平均株価が一時1,700円超の大幅上昇を見せ、約3ヶ月ぶりに7万円台を回復する原動力となりました。
2. プロが警戒する「AI投資の過熱感」と「本当のインフレリスク」
株価は好調ですが、専門家の間ではいくつかのリスク要因も指摘されています。市場の深層を見てみましょう。
① AI投資の「光と影」
現在、アメリカの個人消費の伸びが鈍化する中、それを支えているのがAI関連の大規模な投資です。
- NN比率(Nasdaq / NYダウ比率): 0.53倍に達し、ITバブル期をほうふつとさせるような過熱感が示唆されています。
- 金利の壁: 米10年債利回りが5.3%超と高止まりしていますが、その主因は「景気過熱」ではなく「アメリカの財政赤字の膨張」です。この高い金利や融資の抑制は、莫大な資金を必要とするAI・半導体企業にとって大きな負担になるリスクがあります。
② 消費の冷え込みと「ディーゼル高」の罠
- 米コンファレンスボードの消費者信頼感指数が81.9へと大きく低下し、実質賃金の伸びも鈍化しています。
- さらに警戒すべきなのが、経油(ディーゼル)価格の急騰です。これがトラック運賃などの物流コストにそのまま転嫁されるため、再びCPI(消費者物価指数)が再浮上するインフレの火種として市場に警戒されています。
3. GPIFの動きと、高止まりする「ドル円相場(157〜158円)」
日本国内の投資家にとって見逃せないのが、GPIF(年金積立金管理運用独立行政法人)の運用方針をめぐる動きです。
- 報道のポイント: ブルームバーグの報道によると、GPIFの経営委員会で「海外資産から国内資産へのシフト(国内回帰)」に関する報告がなかったことが明らかになりました。
- 市場の反応: 「日本国債や日本株への大規模な資金シフト(=円高圧力)」への期待がいったん後退したため、これが一時的な円売り・円安材料として働き、ドル円は157円後半〜158円前半という高値圏で推移しています。
海外の経済に目を向けると、ユーロ圏の9月PMIが予想を上回るなど健闘している一方、フランスの財政不安やスペインの解散総選挙など、欧州政治の不安定さもくすぶっています。
4. 米中間選挙のアノマリーと「黄金の1年」への期待
最後に、今後の株価の季節性(アノマリー)と政治リスクを見ておきましょう。
- 政治リスク: ガソリン高やディーゼル高が有権者の生活を直撃しており、予測市場(ポリマーケット)では、野党・民主党が上下両院を制する「ブルースウィープ」の確率が67%まで上昇しています。
- しかし、株価には強いアノマリーが: 過去10回の中間選挙のデータを見ると、「10月初旬に底打ちした後、大統領選前年にかけて株価が大きく上昇する(S&P500は平均+22%、ナスダック100は平均+68%)」という「黄金の1年」に入る強い傾向があります。
この相場を牽引しているのが、時価総額5.6兆ドルを超え、大規模な自社株買い(24兆円規模)を発表したNVIDIAをはじめとするAIインフラ銘柄です。データセンターや半導体関連の強さは依然として健在です。
まとめ:これからの投資方針はどうする?
今回のマーケット情報を整理すると、以下のようなポイントが浮かび上がります。
- 短期的な安心感: 雇用統計の減速によってFRBの過度な利上げ警戒感が後退し、日米ともに株価は堅調(ナスダックは最高値更新、日経平均は7万円台回復)。
- 中長期的なリスク管理: 高止まりする米金利(財政赤字要因)やディーゼル高によるインフレ再燃リスク、AI投資の過熱感には注意が必要。
- 為替・政治: GPIFの大きな方針変更がなかったことで円安基調が続いており、円建てでの資産価値や輸出関連企業への影響を意識しておきたい。
- 季節性: 中間選挙後から大統領選前年にかけての「株高アノマリー」に期待しつつも、分散投資を意識した堅実な積立・運用を心がけたいところです。
「金利が高い」「インフレの芽がある」といった不安要素と、「AIやアノマリーといった強力な上昇エンジン」がせめぎ合っているのが今の相場です。一喜一憂せず、ご自身のリスク許容度に応じた資産配分を心がけていきましょう!
それでは、また次回の記事でお会いしましょう!
コメント